Tools
Ruhestandsbudget-Planer
Ruhestandsbudget-Planer
Beispielhafte Ruhestandsbudgets und Entnahmen verstehen
Das Dashboard unten zeigt eine vereinfachte Entwicklung eines Modellhaushalts im Ruhestand.
Budgetbestandteile und Entnahmen werden frei gewählt, um typische Spannungsfelder zu
illustrieren, nicht um reale Situationen abzubilden. Die Darstellung ersetzt keine
individuelle Analyse.
Frage stellen
Beispielhafter Ruhestandsverlauf
JanFebMärAprMaiJunJulAug
Alle Werte im Dashboard sind hypothetische Beispiele zur Veranschaulichung. Sie stellen keine Prognose oder persönliche Empfehlung dar. Past performance doesn't guarantee future results.
Beispielhafte Ruhestandsbudgets überblicken
Ruhestandsplanung wird oft auf eine einzige Zahl reduziert. Dieses Tool stellt stattdessen Budgetbestandteile, Reserve und Entnahmen in den Mittelpunkt und zeigt in einem vereinfachten Beispiel, wie sie zusammenwirken könnten.
1Budgetrahmen definieren
Grundausgaben und Spielräume sichtbar machen
Viele Menschen starten in den Ruhestand mit einer groben Zahl im Kopf, aber ohne Struktur. Dieses Tool zeigt, wie sich ein fiktives Budget in feste Grundausgaben, flexible Wünsche, Reserve und Entnahmen aus Vermögen aufteilen könnte. Die Werte sind hypothetisch und sollen helfen, Größenordnungen zu reflektieren, nicht konkrete Beträge vorzugeben. Past performance doesn't guarantee future results.
Artikel lesen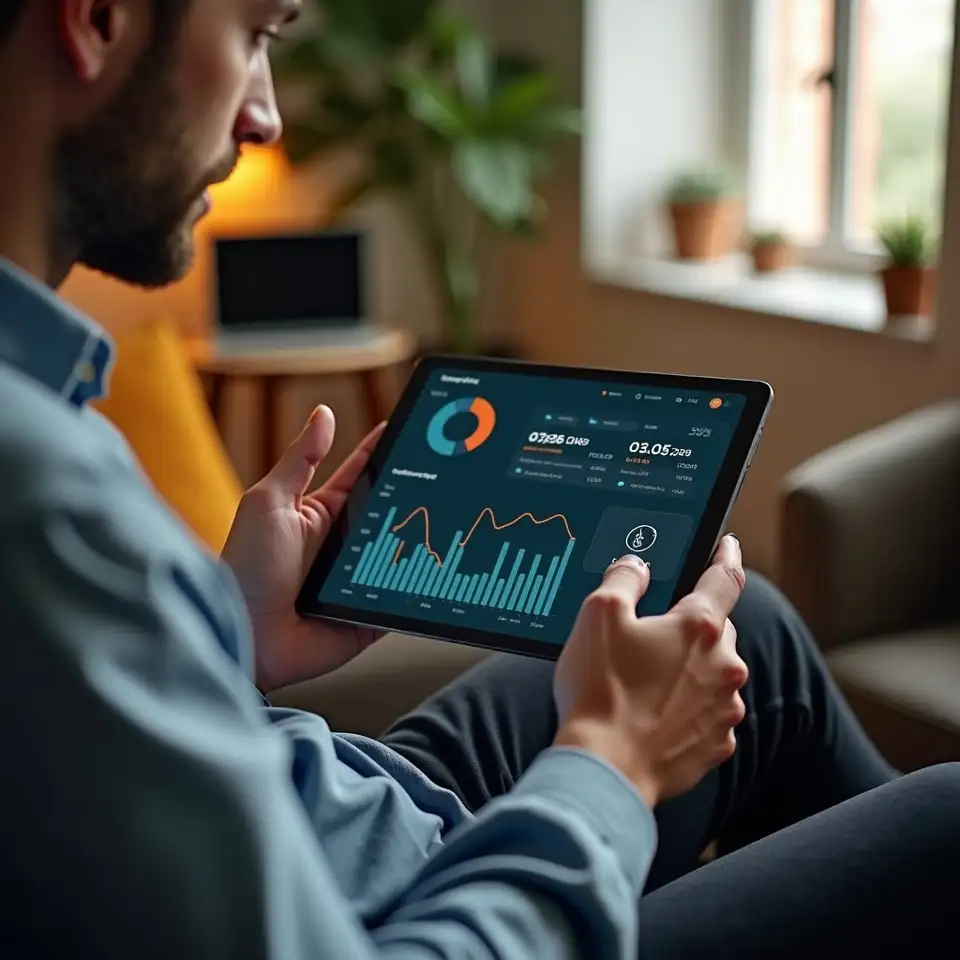
2Puffer berücksichtigen
Sicherheitsreserve neben laufenden Ausgaben denken
Ein verbreiteter Fehler ist, im Ruhestand kaum Reserve einzuplanen, weil das Einkommen vermeintlich stabil wirkt. Das Tool arbeitet mit einer beispielhaften Sicherheitsreserve in Monatsausgaben. Sie sehen, wie sich ein solches Polster im Modell über die Jahre entwickelt, wenn Entnahmen, Sonderausgaben und Marktschwankungen berücksichtigt würden. Ergebnisse sind rein illustrativ und ersetzen keine individuelle Berechnung.
Mehr lesen
3Wünsche einordnen
Reisen, Hobbys und Unterstützung strukturieren
Reisen, Hobbys und Unterstützung für Angehörige werden oft separat gedacht, konkurrieren aber mit Grundausgaben um dasselbe Budget. Im Tool sehen Sie, wie ein fiktiver Anteil für flexible Wünsche im Zeitverlauf variiert. Das macht sichtbar, dass ein sehr hoher Startanteil späteren Spielraum einschränken kann. Die Darstellung gibt Anregungen, aber keine Empfehlung für eine „richtige“ Quote.
Zur Übersicht
4Entnahmen planen
Beispielhafte Entnahmen aus Vermögen abbilden
Die meisten Planungen betrachten nur das Gesamtvermögen, nicht den Weg der Entnahmen. Dieses Tool legt einen hypothetischen Entnahmepfad zugrunde und zeigt, wie sich ein Modellvermögen unter regelmäßigen Entnahmen entwickeln könnte. Kosten, Steuern und individuelle Verträge bleiben unberücksichtigt. Results may vary, und reale Verläufe können deutlich abweichen.
Weitere ToolsRuhestandsbudget mit einem Beispiel strukturieren
Viele Menschen nähern sich dem Ruhestand mit der Frage, welcher monatliche Betrag „reichen“ wird. Unser Team hält diese Sicht für zu eindimensional. Dieses Tool setzt beim Aufbau eines Budgetrahmens an, nicht bei einer einzelnen Zielzahl. Es zeigt, wie sich ein hypothetisches Ruhestandsbudget aus festen Grundausgaben, flexiblen Wünschen, Reserve und Entnahmen aus Vermögen zusammensetzen könnte. Die Nutzung erfolgt in mehreren Schritten. Zuerst schätzen Sie für das Beispiel, wie hoch Ihre festen Ausgaben im Verhältnis zu Ihren erwarteten Einnahmen liegen könnten, etwa gesetzlicher Absicherung oder betrieblichen Leistungen. Danach definieren Sie, welchen Anteil des Modellbudgets Sie für flexible Wünsche wie Reisen, Hobbys oder Unterstützung für Angehörige ansetzen möchten. Im dritten Schritt wird eine Sicherheitsreserve in Monatsausgaben gewählt, die im Modell neben dem laufenden Budget besteht. Schließlich legen Sie eine grobe Entnahmegröße aus Vermögen fest, die im Beispiel zusätzlich zum laufenden Einkommen angenommen wird. Das Dashboard zeigt daraus eine Kurve für das Modellvermögen sowie eine Aufteilung des Budgets nach Kategorien. Eine Beispielrechnung könnte sichtbar machen, dass ein hoher Anteil flexibler Wünsche in den ersten Jahren den Spielraum für spätere Phasen verringert oder dass eine zu geringe Reserve das Risiko erhöht, in ungünstigen Marktphasen zusätzliche Entnahmen tätigen zu müssen. Die Ergebnisse sind keine Prognose, sondern illustrieren Spannungsfelder. Häufige Fehler bestehen darin, Gesundheitskosten zu unterschätzen, Erneuerungen im Haushalt zu vergessen oder Entnahmen zu wählen, die im Verhältnis zur geplanten Dauer zu hoch sind. Das Tool macht solche Punkte sichtbar, ohne sie zu bewerten. Es berücksichtigt keine Steuern, Gebühren, individuellen Verträge oder persönlichen Präferenzen und ersetzt keine individuelle Beratung. Past performance doesn't guarantee future results und finanzielle Verluste sind möglich.
Ruhestandsphase im Fokus
FAQ zum Ruhestandsbudget-Tool
Fragen zum Budget im Ruhestand drehen sich selten nur um eine Summe. Unsere Antworten zeigen, wie das Tool Spannungsfelder sichtbar macht, ohne Sicherheit zu versprechen.
01 / 07
Was bildet das Ruhestandsbudget-Tool konkret ab
Das Tool zeigt ein vereinfachtes Beispiel für ein Ruhestandsbudget, in dem feste Grundausgaben, flexible Wünsche, Reserve und Entnahmen aus Vermögen gemeinsam betrachtet werden. Es geht nicht darum, eine exakte Monatszahl zu liefern, sondern zu veranschaulichen, wie diese Bestandteile zusammenspielen könnten. Sie sehen, wie sich ein Modellvermögen unter angenommenen Entnahmen entwickelt und wie stark der Budgetmix einzelne Phasen beeinflusst. Die Darstellung ist ein Denkanstoß, keine Handlungsanweisung.
Das Tool verbindet Budgetbestandteile und Entnahmen in einem Modell, um Spannungsfelder sichtbar zu machen, nicht um eine exakt passende Zahl zu liefern.
Die folgenden Antworten erläutern, wie das Ruhestandsbudget-Tool gedacht ist, welche Grenzen die Modellierung hat und wann eine individuelle Beratung sinnvoll ist.
Frage sendenWeitere neutrale Werkzeuge entdecken
Neben diesem Ruhestandsbudget-Planer finden Sie auf Flopexaroatmohofi weitere Werkzeuge, die beispielhaft Risikoprofile, Liquidität und Spar- sowie Entnahmeverläufe abbilden. Alle Modelle arbeiten mit hypothetischen Werten und dienen als Grundlage für eigene Überlegungen und Gespräche mit Fachleuten.
Liquiditäts-Check über Lebensphasen
Dieses Tool zeigt, wie sich eine hypothetische Liquiditätsreserve im Zusammenspiel mit mittelfristigen Vorhaben und langfristiger Anlage über mehrere Jahre entwickeln könnte. Es hilft, die eigene Balance zwischen „Geld auf dem Konto“ und gebundenem Vermögen zu reflektieren, ohne konkrete Produkte zu bewerten.
JanFebMärApr
Katalog öffnen
Hinweis zum Beispielcharakter des Ruhestandsbudgets
Dieses Tool verwendet hypothetische Werte und vereinfachte Annahmen zu
Ausgaben, Reserve und Entnahmen im Ruhestand. Alle gezeigten Beträge und
Verläufe dienen ausschließlich der Veranschaulichung und stellen weder
Prognosen noch persönliche Empfehlungen dar. Steuern, Gebühren,
Vertragsbedingungen, Gesundheitskosten und individuelle Risikobereitschaft
werden nicht berücksichtigt. Finanzanlagen sind mit Risiken bis hin zum
möglichen Verlust eingesetzter Beträge verbunden. Past performance
doesn't guarantee future results und Ergebnisse können erheblich von
dargestellten Szenarien abweichen. Für konkrete Entscheidungen sollte stets
eine qualifizierte Fachperson konsultiert werden.